
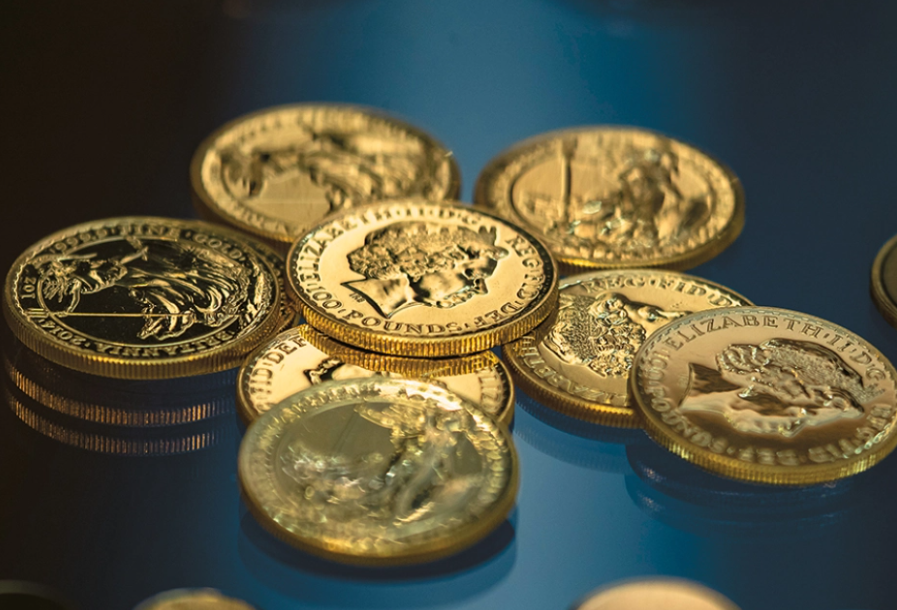
Η απόδειξη της Τράπεζας της Ελλάδος δεν αρκεί πάντοτε για την κάλυψη τεκμηρίων. Καθοριστικά στοιχεία θεωρούνται ο χρόνος, ο τρόπος και το κόστος απόκτησης των χρυσών νομισμάτων.
Σημαντικό φορολογικό κίνδυνο μπορεί να αντιμετωπίσουν όσοι αποφασίσουν να πουλήσουν χρυσές λίρες Αγγλίας ή άλλα χρυσά νομίσματα, προκειμένου να χρηματοδοτήσουν την αγορά ακινήτου ή να καλύψουν άλλες τεκμαρτές δαπάνες. Η φορολογική διοίκηση έχει τη δυνατότητα να μην αναγνωρίσει τα έσοδα από την πώληση, εφόσον ο φορολογούμενος δεν μπορεί να τεκμηριώσει πώς και πότε απέκτησε τα νομίσματα, καθώς και το ποσό που είχε καταβάλει για την αγορά τους.
Ακόμη και η πώληση μέσω της Τράπεζας της Ελλάδος, με την έκδοση επίσημου παραστατικού, δεν εγγυάται ότι το εισπραχθέν ποσό θα γίνει αποδεκτό από την Εφορία. Το παραστατικό αποδεικνύει τη συναλλαγή και το τίμημα που καταβλήθηκε, όχι όμως απαραίτητα την προέλευση των λιρών ή το αρχικό κόστος απόκτησής τους.
Το ζήτημα αφορά ιδιαίτερα όσους έχουν συγκεντρώσει χρυσά νομίσματα επί δεκαετίες, αλλά και όσους τα έχουν κληρονομήσει ή δεχθεί ως δώρα από γονείς και παππούδες. Σε αρκετές περιπτώσεις, οι αρχικές αποδείξεις αγοράς έχουν χαθεί ή δεν υπήρξαν ποτέ.
Τι προβλέπει η φορολογική νομοθεσία
Το άρθρο 34 του Κώδικα Φορολογίας Εισοδήματος, βάσει του Ν. 4172/2013, επιτρέπει στους φορολογουμένους να επικαλούνται έσοδα από την πώληση περιουσιακών στοιχείων για την κάλυψη τεκμηρίων. Ωστόσο, κατά κανόνα, από το ποσό της πώλησης αφαιρείται η αρχική δαπάνη απόκτησης του περιουσιακού στοιχείου.
Έτσι, εάν κάποιος είχε αγοράσει χρυσές λίρες με συνολικό κόστος 10.000 ευρώ και τις μεταπωλήσει έναντι 18.000 ευρώ, το ποσό που μπορεί να αξιοποιήσει για την κάλυψη τεκμηρίων περιορίζεται στα 8.000 ευρώ, εφόσον συντρέχουν οι σχετικές προϋποθέσεις και η αρχική δαπάνη δεν έχει ήδη υπολογιστεί στο διαθέσιμο κεφάλαιο προηγούμενων ετών.
Ιδιαίτερη σημασία έχει και η ημερομηνία απόκτησης. Σύμφωνα με τις οδηγίες συμπλήρωσης των φορολογικών δηλώσεων, για περιουσιακά στοιχεία που αποκτήθηκαν μετά την 1η Ιανουαρίου 1988 προβλέπεται, κατά κανόνα, η αφαίρεση της αρχικής δαπάνης από το τίμημα πώλησης, εκτός εάν αυτή έχει ήδη ληφθεί υπόψη κατά τον υπολογισμό της ανάλωσης κεφαλαίου.
Για τον λόγο αυτό, όσοι σχεδιάζουν να χρησιμοποιήσουν χρήματα από την πώληση χρυσών νομισμάτων για μια μεγάλη αγορά θα πρέπει να έχουν προηγουμένως ελέγξει τα διαθέσιμα αποδεικτικά στοιχεία. Έγγραφα αγοράς, συμβολαιογραφικές πράξεις κληρονομιάς, στοιχεία δωρεάς και άλλα σχετικά δικαιολογητικά μπορούν να αποδειχθούν καθοριστικά.
Η περίπτωση φορολογουμένου που πούλησε 50 λίρες και επιβαρύνθηκε με φόρο 8.986 ευρώ
Χαρακτηριστική είναι υπόθεση φορολογουμένου από την Καλαμάτα, ο οποίος πούλησε 50 χρυσές λίρες Αγγλίας στην Τράπεζα της Ελλάδος και εισέπραξε 31.248,08 ευρώ.
Παρά το επίσημο παραστατικό της συναλλαγής, η φορολογική διοίκηση δεν αποδέχθηκε τα χρήματα ως ποσό διαθέσιμο για την κάλυψη των τεκμηρίων του, καθώς έκρινε ότι δεν υπήρχαν επαρκή στοιχεία για τον τρόπο με τον οποίο είχαν αποκτηθεί τα νομίσματα.
Ο συγκεκριμένος φορολογούμενος είχε υποβάλει στις 15 Μαΐου 2026 τη φορολογική του δήλωση για το έτος 2025, δηλώνοντας δαπάνη 54.726,78 ευρώ για την αγορά ακινήτου. Για να δικαιολογήσει τη συγκεκριμένη δαπάνη, επικαλέστηκε ανάλωση κεφαλαίου προηγούμενων ετών ύψους 50.000 ευρώ, στο οποίο είχε συμπεριλάβει και τα έσοδα από την πώληση των λιρών.
Η ΔΟΥ Καλαμάτας δεν αποδέχθηκε το ποσό που είχε δηλωθεί και προχώρησε στην εκκαθάριση της φορολογικής δήλωσης. Το αποτέλεσμα ήταν να βεβαιωθεί φόρος ύψους 8.986,98 ευρώ.
Ο ενδιαφερόμενος προσέφυγε στη Διεύθυνση Επίλυσης Διαφορών της ΑΑΔΕ, υποστηρίζοντας ότι είχε αποδείξει την προέλευση σημαντικού μέρους των χρημάτων που χρησιμοποίησε.
Οι λίρες που συγκεντρώνονταν από τη βρεφική ηλικία
Σύμφωνα με όσα ανέφερε στην προσφυγή του, οι 50 λίρες δεν είχαν αποκτηθεί μέσω μίας συγκεκριμένης αγοράς. Αντιθέτως, είχαν συγκεντρωθεί σταδιακά, με ορισμένες να βρίσκονται στην κατοχή του ήδη από τη βρεφική ηλικία, όπως υποστήριξε ο ίδιος.
Μέρος των νομισμάτων προερχόταν από αγορές, ενώ άλλα είχαν δοθεί από συγγενικά πρόσωπα ως άτυπες δωρεές. Ο φορολογούμενος επισήμανε ότι ήταν πρακτικά αδύνατο να προσκομίσει αποδείξεις για συναλλαγές που είχαν πραγματοποιηθεί πολλές δεκαετίες νωρίτερα.
Η Διεύθυνση Επίλυσης Διαφορών, ωστόσο, δεν έκανε δεκτούς τους ισχυρισμούς του. Με την απόφαση 3757 της 28ης Σεπτεμβρίου 2026 απέρριψε την προσφυγή, κρίνοντας ότι δεν είχαν υποβληθεί τα απαραίτητα δικαιολογητικά ή άλλα κατάλληλα αποδεικτικά στοιχεία για τον χρόνο, τον τρόπο και το κόστος απόκτησης των χρυσών λιρών.
Η υπηρεσία αναγνώρισε ότι υπήρχε επίσημο έγγραφο της Τράπεζας της Ελλάδος, το οποίο επιβεβαίωνε την πώληση των 50 νομισμάτων στις 11 Απριλίου 2025. Το συγκεκριμένο έγγραφο, όμως, δεν κρίθηκε επαρκές για τη φορολογική αναγνώριση των χρημάτων που εισπράχθηκαν.
Έτσι, παρέμεινε σε ισχύ η φορολογική εκκαθάριση με την επιβάρυνση των 8.986,98 ευρώ.
Τι πρέπει να προσέξουν όσοι διαθέτουν χρυσές λίρες
Η υπόθεση αναδεικνύει τη σημασία της τεκμηρίωσης της προέλευσης των χρυσών νομισμάτων πριν από την πώλησή τους. Η νόμιμη πραγματοποίηση μιας συναλλαγής δεν σημαίνει αυτομάτως ότι το σύνολο του ποσού θα μπορεί να χρησιμοποιηθεί για την κάλυψη τεκμηρίων.
Όσοι σκοπεύουν να ρευστοποιήσουν χρυσές λίρες για την αγορά κατοικίας ή για άλλη σημαντική δαπάνη χρειάζεται να εξετάσουν εγκαίρως εάν διαθέτουν στοιχεία που αποδεικνύουν την απόκτησή τους. Η συμβουλή λογιστή ή φοροτεχνικού πριν από την πώληση μπορεί να βοηθήσει στον έλεγχο των δικαιολογητικών και στον σωστό υπολογισμό του ποσού που θα μπορεί να αναγνωριστεί φορολογικά.

