
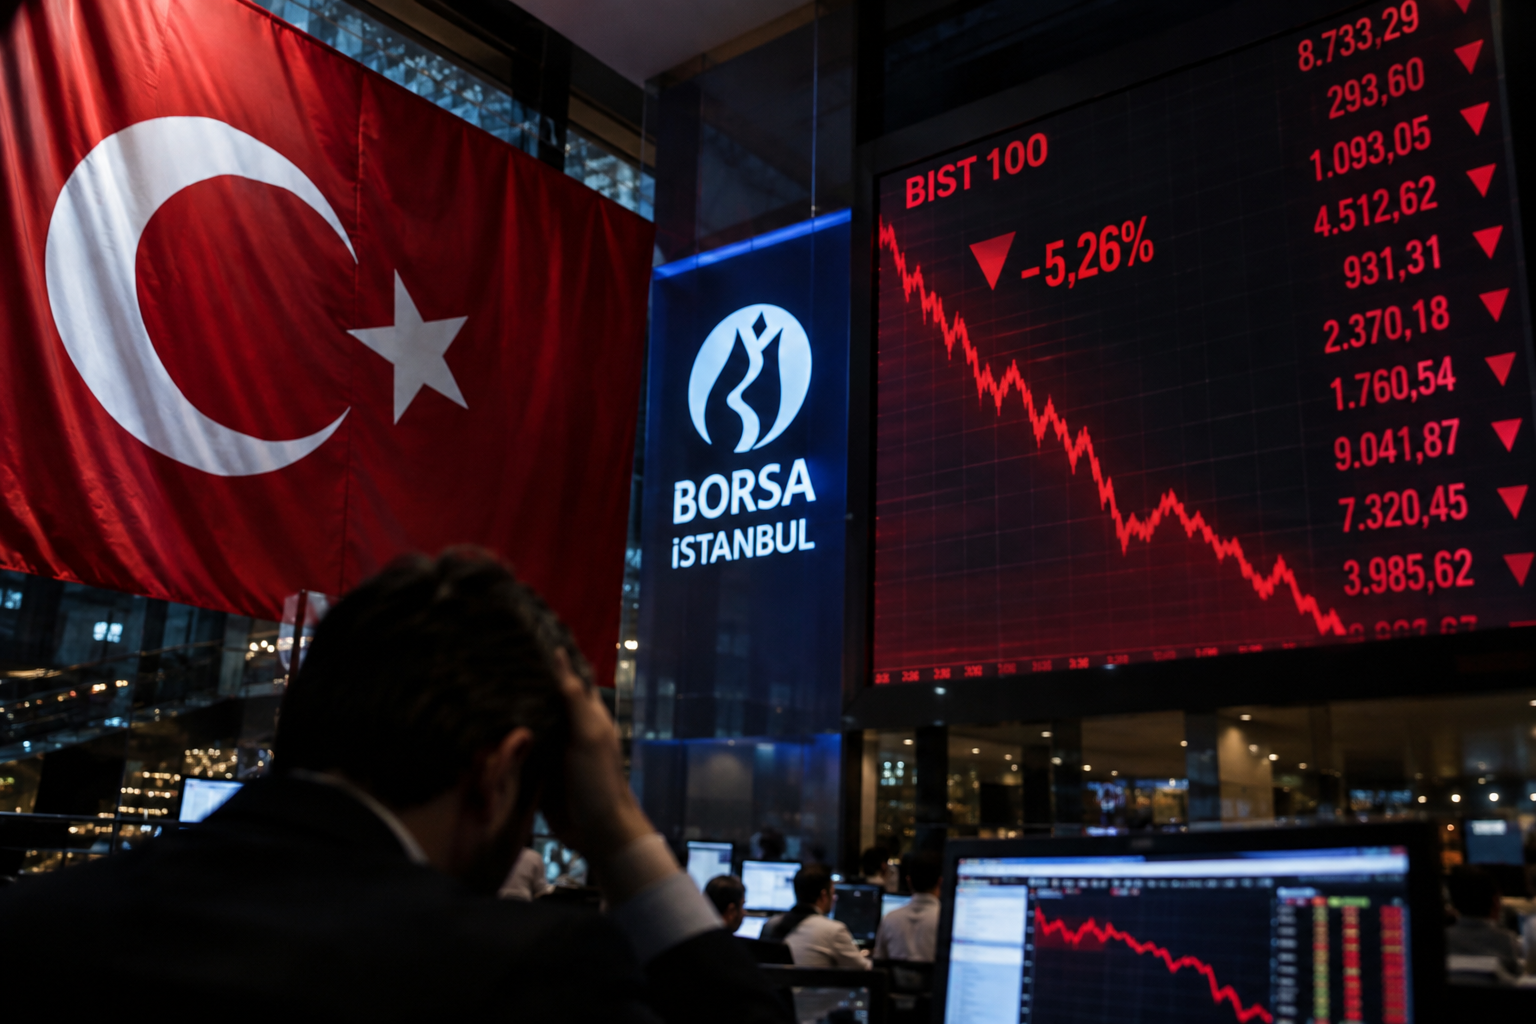
Αναγκαστικές ρευστοποιήσεις, 891 δισ. λίρες σε funds και περίπου 353.000 επενδυτές στη δίνη της αναταραχής – Η έκτακτη παρέμβαση της Άγκυρας, οι έρευνες για πιθανή χειραγώγηση και οι αδυναμίες που είχαν αρχίσει να διαφαίνονται μήνες πριν
Η έντονη αναταραχή που έπληξε τις τουρκικές αγορές δεν ξεκίνησε από μια αιφνίδια επιδείνωση των βασικών οικονομικών μεγεθών της χώρας. Η εστία της βρισκόταν μέσα στην ίδια την κεφαλαιαγορά, όταν επενδυτικά funds βρέθηκαν αντιμέτωπα με αυξημένες απαιτήσεις επιστροφής χρημάτων και δυσκολεύτηκαν να εξασφαλίσουν την απαραίτητη ρευστότητα.
Το πρόβλημα γρήγορα πέρασε από τα χαρτοφυλάκια στο Χρηματιστήριο της Κωνσταντινούπολης. Ο BIST 100 υποχώρησε περισσότερο από 5% την Τετάρτη, καθώς οι αναγκαστικές πωλήσεις ενίσχυσαν την πίεση και δημιούργησαν φόβους ότι μια κρίση περιορισμένη σε συγκεκριμένα funds θα μπορούσε να μεταδοθεί ευρύτερα στην αγορά.
Στην καρδιά της αναταραχής βρίσκονταν χαρτοφυλάκια με σημαντική έκθεση σε μετοχές περιορισμένης εμπορευσιμότητας. Όταν οι τιμές αυτών των τίτλων άρχισαν να υποχωρούν και οι επενδυτές ζήτησαν να αποσύρουν κεφάλαια, ορισμένα funds δεν μπορούσαν να ρευστοποιήσουν γρήγορα τις συγκεκριμένες θέσεις χωρίς να προκαλέσουν ακόμη μεγαλύτερες απώλειες.
Για να εξασφαλίσουν μετρητά, στράφηκαν σε τίτλους που μπορούσαν να πουληθούν ευκολότερα. Έτσι η πίεση μεταφέρθηκε σε μεγαλύτερο τμήμα της αγοράς: οι πωλήσεις έριχναν τις τιμές, η πτώση ενίσχυε την ανησυχία και οι νέες αποχωρήσεις δημιουργούσαν πρόσθετη ανάγκη για ρευστότητα.
891 δισ. λίρες και 353.000 επενδυτές
Τα μεγέθη εξηγούν την ταχύτητα με την οποία αντέδρασαν οι τουρκικές αρχές.
Σύμφωνα με στοιχεία που μετέδωσε το Reuters, τα funds που τέθηκαν σε διαδικασία εκκαθάρισης αντιστοιχούν συνολικά σε χαρτοφυλάκια περίπου 891 δισ. τουρκικών λιρών – 21,4 δισ. δολαρίων – και περίπου 353.000 επενδυτές. Μεταξύ των εταιρειών διαχείρισης που επηρεάστηκαν βρίσκονται οι Tera Portföy, Pusula Portföy και Hedef Portföy.
Η Tera Portföy, που διαχειριζόταν περίπου 13,7 δισ. δολάρια, ανακοίνωσε αδυναμία εκπλήρωσης αιτημάτων εξαγοράς σε funds χρηματαγοράς και μετοχών, μία ημέρα μετά την εμφάνιση αντίστοιχων προβλημάτων στην Pusula Portföy.
Το κρίσιμο σημείο δεν ήταν πλέον μια κακή χρηματιστηριακή συνεδρίαση. Ήταν ο κίνδυνος η ανάγκη ορισμένων funds να συγκεντρώσουν μετρητά να προκαλέσει νέο κύμα αναγκαστικών πωλήσεων και να μεταφέρει την πίεση σε άλλα τμήματα της αγοράς.
Η Άγκυρα άνοιξε τις στρόφιγγες της ρευστότητας
Η Κεντρική Τράπεζα της Τουρκίας παρενέβη άμεσα. Ανακοίνωσε αύξηση της χρηματοδότησης μέσω εβδομαδιαίων repos ανάλογα με τις ανάγκες της αγοράς, αναθεώρηση των ορίων δανεισμού των τραπεζών στη διατραπεζική αγορά και μείωση των haircuts στις εξασφαλίσεις που γίνονται δεκτές στις συναλλαγές της.
Σύμφωνα με το Reuters, η χρηματοδότηση μέσω repos αυξήθηκε στα 300 δισ. λίρες, ενώ τα όρια δανεισμού των τραπεζών στη διατραπεζική αγορά αυξήθηκαν κατά δέκα φορές.
Παράλληλα, η τουρκική Επιτροπή Κεφαλαιαγοράς προχώρησε σε αναστολές συναλλαγών και εκκαθάριση funds που διαχειρίζονταν επτά εταιρείες χαρτοφυλακίου. Μείωσε επίσης προσωρινά από 35% σε 20% την ελάχιστη απαίτηση ιδίων κεφαλαίων για συναλλαγές με πίστωση, επιχειρώντας να περιορίσει τον κίνδυνο νέων αναγκαστικών πωλήσεων.
Η παρέμβαση είχε άμεσο αποτέλεσμα. Μετά την πτώση άνω του 5%, ο BIST 100 ανέκαμψε κατά 2,6% την Πέμπτη, χωρίς όμως να έχει καλύψει τις απώλειες που είχαν προηγηθεί.
Οι προειδοποιήσεις είχαν έρθει νωρίτερα
Το πιο ενδιαφέρον στοιχείο της υπόθεσης βρίσκεται πίσω από τις τελευταίες συνεδριάσεις.
Η ίδια η τουρκική Επιτροπή Κεφαλαιαγοράς, η SPK, ανακοίνωσε στις 18 Σεπτεμβρίου ότι είχε εντοπίσει ήδη από το τελευταίο τρίμηνο του 2025 προβληματικές πρακτικές σε τμήμα της αγοράς επενδυτικών κεφαλαίων.
Σύμφωνα με την επίσημη ανακοίνωσή της, συγκεκριμένα funds –ιδίως hedge funds και funds χρηματαγοράς– είχαν προκαλέσει κινήσεις τιμών σε μετοχές χαμηλής πραγματικής διασποράς, οι οποίες δεν μπορούσαν να εξηγηθούν από την οικονομική πραγματικότητα ή τα θεμελιώδη μεγέθη των εταιρειών.
Το ζήτημα είχε φτάσει από τον Δεκέμβριο του 2025 στην Επιτροπή Χρηματοπιστωτικής Σταθερότητας της Τουρκίας και ακολούθησαν αλλαγές στο ρυθμιστικό πλαίσιο. Σύμφωνα με την SPK, στόχος ήταν να περιοριστούν ο συστημικός κίνδυνος, οι στρεβλές αποτιμήσεις και η δυνατότητα χειραγώγησης της αγοράς μέσω επενδυτικών κεφαλαίων.
Αυτό δίνει διαφορετική διάσταση στα γεγονότα. Οι αδυναμίες που ήρθαν τώρα στην επιφάνεια δεν δημιουργήθηκαν μέσα σε λίγες ημέρες. Οι εποπτικές αρχές είχαν ήδη εντοπίσει στρεβλώσεις και είχαν αρχίσει να παρεμβαίνουν πριν ξεσπάσει η τελευταία αναταραχή.
Στο μικροσκόπιο και πιθανή χειραγώγηση
Στο ίδιο περιβάλλον, η SPK προχώρησε σε ποινικές καταγγελίες κατά 38 προσώπων για φερόμενη χειραγώγηση των μετοχών τριών εισηγμένων εταιρειών και επέβαλε διετείς απαγορεύσεις συναλλαγών. Στην υπόθεση περιλαμβάνεται και η Pusula Portföy. Οι καταγγελίες βρίσκονται πλέον ενώπιον των αρμόδιων αρχών και δεν αποτελούν τελεσίδικες κρίσεις.
Η εξέλιξη διευρύνει το ζήτημα πέρα από τη ρευστότητα. Αγγίζει την αποτελεσματικότητα της εποπτείας, τον τρόπο με τον οποίο αποτιμώνται περιουσιακά στοιχεία περιορισμένης εμπορευσιμότητας και, τελικά, την εμπιστοσύνη στη λειτουργία της αγοράς.
Η μεγάλη δοκιμασία αρχίζει μετά το sell-off
Παρά την ένταση των γεγονότων, τα διαθέσιμα στοιχεία δεν δείχνουν μέχρι στιγμής γενικευμένη κατάρρευση του τουρκικού χρηματοπιστωτικού συστήματος.
Η Επιτροπή Χρηματοπιστωτικής Σταθερότητας υποστηρίζει ότι τα προβλήματα είναι συγκεντρωμένα σε συγκεκριμένο τμήμα της αγοράς των funds και τα χαρακτηρίζει προσωρινά και διαχειρίσιμα. Αναλυτές που μίλησαν στο Reuters επίσης δεν συνέδεσαν μέχρι στιγμής την αναταραχή με μια ευρύτερη συστημική κρίση.
Αυτό όμως δεν σημαίνει ότι η υπόθεση έχει τελειώσει. Η πραγματική δοκιμασία είναι η ομαλή εκκαθάριση των προβληματικών χαρτοφυλακίων χωρίς νέο κύμα αναγκαστικών ρευστοποιήσεων και χωρίς η αναταραχή να διαβρώσει περαιτέρω την εμπιστοσύνη των επενδυτών.
Το μάθημα πίσω από την κατάρρευση
Η τουρκική περίπτωση επαναφέρει έναν θεμελιώδη κανόνα των αγορών: η αποτίμηση ενός χαρτοφυλακίου δεν είναι το ίδιο πράγμα με τη ρευστότητά του.
Ένα fund μπορεί να εμφανίζει υψηλή αξία όσο οι συνθήκες είναι ομαλές. Όταν όμως σημαντικό μέρος των τοποθετήσεών του βρίσκεται σε τίτλους με μικρό βάθος αγοράς, η πραγματική αξία αυτής της ρευστότητας δοκιμάζεται όταν πολλοί επενδυτές ζητήσουν ταυτόχρονα τα χρήματά τους.
Αυτό είναι το ουσιαστικό μάθημα από την Τουρκία. Το sell-off δεν δημιούργησε όλες τις αδυναμίες· τις αποκάλυψε.
Η πρώτη αντίδραση των αρχών περιόρισε την ένταση. Το δύσκολο μέρος βρίσκεται πλέον μπροστά: να εκκαθαριστούν οι προβληματικές θέσεις χωρίς νέα αλυσιδωτή πίεση και να αποκατασταθεί η εμπιστοσύνη σε μια αγορά όπου οι ίδιες οι εποπτικές αρχές είχαν εντοπίσει στρεβλώσεις μήνες πριν ξεσπάσει η κρίση.

